La escuela financiera del algoritmo: Por qué los mexicanos aprenden a invertir en redes sociales y el peligro de saltarse los básicos
El exilio de la sucursal bancaria hacia la pantalla de inicio
Históricamente, el mundo de las inversiones estuvo rodeado de un aura elitista y un lenguaje deliberadamente opaco. Acudir a una sucursal bancaria a pedir asesoría solía terminar en dos escenarios: ser ignorado por no contar con un capital millonario, o salir con un producto financiero incomprensible y lleno de comisiones ocultas. Ante este vacío de empatía y claridad, los mexicanos tomaron la educación de su patrimonio en sus propias manos, encontrando en las redes sociales la escuela financiera que el sistema tradicional les negó.
Los datos son contundentes: según un estudio reciente de las plataformas Yotepresto y Zenfi, casi la mitad de los inversionistas actuales en México (46 %) aprendió a hacerlo por su cuenta a través de búsquedas en internet, YouTube o Instagram. A la hora de confiar el dinero, pesa tres veces más el consejo de un amigo (12 %) que la orientación de una institución financiera (4 %) o un asesor formal (2 %). Las redes han democratizado el acceso a la inversión, pero esta proactividad tiene un punto ciego preocupante: la velocidad de los videos virales suele omitir las bases matemáticas reales de la riqueza. Tomar el control de tus finanzas es el primer gran paso, pero para que el algoritmo trabaje a tu favor y no en tu contra, es indispensable blindar esa curiosidad con educación financiera sólida.
5 claves para dominar tus inversiones al transitar de las redes sociales a la estrategia real
Para aprovechar la democratización de la información sin caer en fraudes ni modas pasajeras, estos son los principios que toda mujer inversionista debe dominar:
1. El gran punto ciego: Entender la magia del interés compuesto
El dato más alarmante revelado por el Banco de México (Banxico) es que apenas el 11 % de la población responde correctamente qué es el interés compuesto. En redes sociales sobran videos sobre criptomonedas o trading diario, pero falta pedagogía sobre la verdadera herramienta de la riqueza a largo plazo.
- ¿Qué es en realidad? El interés compuesto es el efecto “bola de nieve” del dinero. Consiste en reinvertir las ganancias que genera tu capital inicial, de modo que en el siguiente periodo, esas ganancias también generen nuevas ganancias. Con los años, tu dinero deja de crecer sumando y empieza a crecer multiplicándose por sí solo, sin que tú tengas que trabajar más horas.
2. Filtrar a los “finfluencers”: Entre la educación y el entretenimiento
La abundancia de creadores de contenido financiero es positiva, pero exige un filtro crítico. Muchos perfiles no venden educación, sino la ilusión de riqueza rápida para monetizar sus propias visualizaciones o vender cursos engañosos.
- La regla de oro: Huye de quien te prometa “rendimientos garantizados del 10 % mensual”, de quienes te exijan reclutar a otras personas o de quienes presuman un estilo de vida basado en lujos en lugar de explicarte cómo leer un contrato. Un verdadero educador financiero te enseña a pescar, te advierte de los riesgos y te orienta hacia instrumentos regulados por la Comisión Nacional Bancaria y de Valores (CNBV).
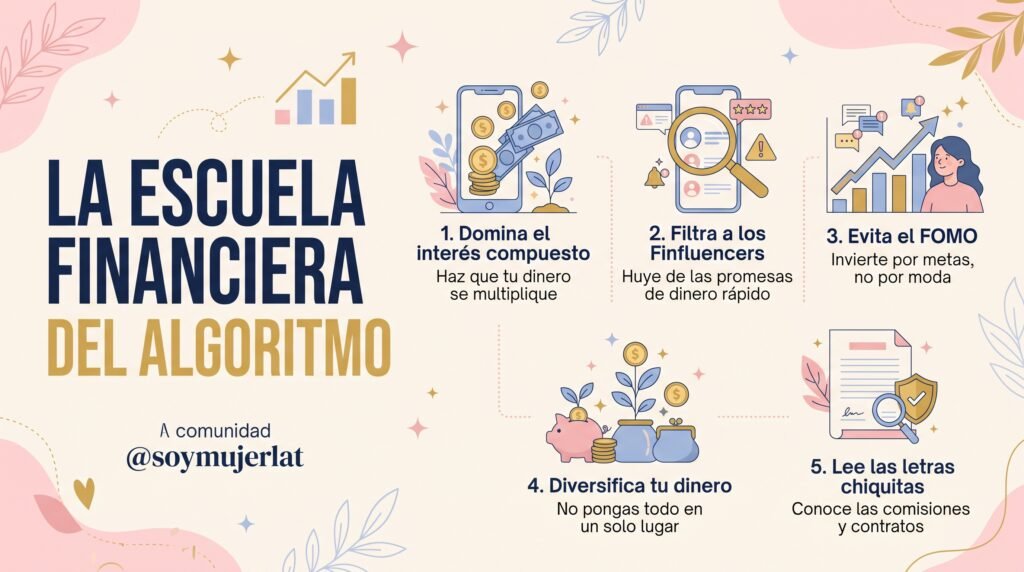
3. Del FOMO (Miedo a quedarse fuera) a la estrategia personal
Las redes sociales operan bajo el principio de la urgencia. Cuando ves a cientos de personas hablando de la nueva acción de moda o de una SOFIPO que subió su tasa, es fácil invertir por pánico a quedarse fuera (FOMO). La inversión inteligente, sin embargo, es aburrida, metódica y silenciosa. Tu portafolio no debe armarse basándose en los trends de TikTok, sino en tus propias metas, tu horizonte de tiempo (cuándo vas a necesitar el dinero) y tu perfil de tolerancia al riesgo.
4. La diversificación como escudo contra el algoritmo
Aprender un solo instrumento a través de un video de YouTube e invertir todos tus ahorros ahí es un riesgo crítico. La democratización digital te permite abrir cuentas desde tu celular en Cetesdirecto (deuda gubernamental), plataformas de bolsa para comprar ETFs (fondos que agrupan las mejores empresas del mundo) o SOFIPOS para liquidez a corto plazo. No pongas todos tus huevos en la canasta que se hizo viral ayer; distribuye tu capital para que el riesgo se diluya.
5. La soberanía financiera exige leer las letras chiquitas
El mayor acto de empoderamiento que puedes tener sobre tu dinero no es solo abrir la cuenta de inversión desde la app, sino entender qué estás firmando. Las instituciones bancarias fallaron en ser claras, pero como inversionista autodidacta, tu responsabilidad es leer los contratos, conocer las comisiones por manejo de cuenta, los plazos de retención y las implicaciones fiscales de tus ganancias. La información está a un clic de distancia; usarla con paciencia es lo que separa a un apostador de un verdadero inversionista.
La autonomía económica de las mujeres es una de las grandes revoluciones de nuestro tiempo, y es comprensible que hayamos recurrido a las pantallas para aprender lo que no nos enseñaron ni en la escuela ni en el banco. Esa proactividad es nuestro mayor activo. Sin embargo, para que esos ahorros que tanto esfuerzo te costó reunir realmente te brinden paz mental y libertad futura, debes respaldar la motivación de las redes sociales con conocimiento técnico sólido. Dominar el interés compuesto y elegir instrumentos regulados es el salto definitivo de ser una espectadora del algoritmo a ser la directora de tu propio patrimonio.
¿Tú también aprendiste a invertir viendo videos o escuchando podcasts en lugar de ir al banco? Si esta guía te ayudó a aterrizar los conceptos de inversión o conoces a una amiga que está a punto de empezar a invertir sus ahorros, comparte este artículo en tus redes o envíaselo por mensaje privado. ¡Hagamos que nuestro dinero trabaje para nosotras!